El food cost es el porcentaje de tus ventas que se va en materia prima: coste del producto consumido dividido entre las ventas netas, sin IVA, multiplicado por 100. Si en un mes vendes 75.000 € y has consumido 22.500 € de producto, tu food cost es del 30 %. En un grupo de restaurantes ese número esconde una pregunta más útil: por qué dos locales con la misma carta tienen food cost distintos. Aquí tienes cómo calcularlo bien y dónde buscar la diferencia.
Qué es el food cost (y qué no es)
El food cost mide cuánto te cuesta el producto que vendes en relación con lo que ingresas por él. Se expresa en porcentaje y se puede calcular para un plato, para un local o para todo el grupo en un periodo.
Conviene no confundirlo con otros conceptos cercanos:
| Concepto | Qué mide | Para qué sirve |
|---|---|---|
| Escandallo | El coste de una ración, ingrediente a ingrediente | Fijar precios y calcular el food cost teórico de cada plato |
| Food cost | Coste de producto ÷ ventas netas | Saber qué parte de lo que vendes se va en materia prima |
| Beverage cost | Lo mismo, solo para bebidas | Controlar la barra por separado, porque sus márgenes son distintos |
| Prime cost | Coste de producto + coste de personal ÷ ventas | Ver de un vistazo los dos grandes costes variables del local |
Si mezclas comida y bebida en el mismo número, un buen mes de barra puede tapar un problema en cocina. Por eso lo habitual es calcularlos por separado.
Cómo calcular el food cost paso a paso
Hay dos formas de calcularlo, y necesitas las dos. Una te dice cuánto debería costarte y la otra cuánto te ha costado.
Food cost de un plato: fórmula y ejemplo
Para un plato, la fórmula es:
- Food cost del plato (%) = coste por ración ÷ precio de venta sin IVA × 100.
Si una ración te cuesta 3,85 € según su escandallo y la vendes a 16,00 € en carta (14,55 € sin IVA, porque en restauración el IVA es del 10 %), su food cost es del 26,5 %. El coste por ración sale del escandallo, que debe incluir la merma de cada ingrediente. Si no lo tienes, empieza por ahí: puedes calcular el coste de cada plato con nuestra calculadora.
Food cost real del periodo con inventario
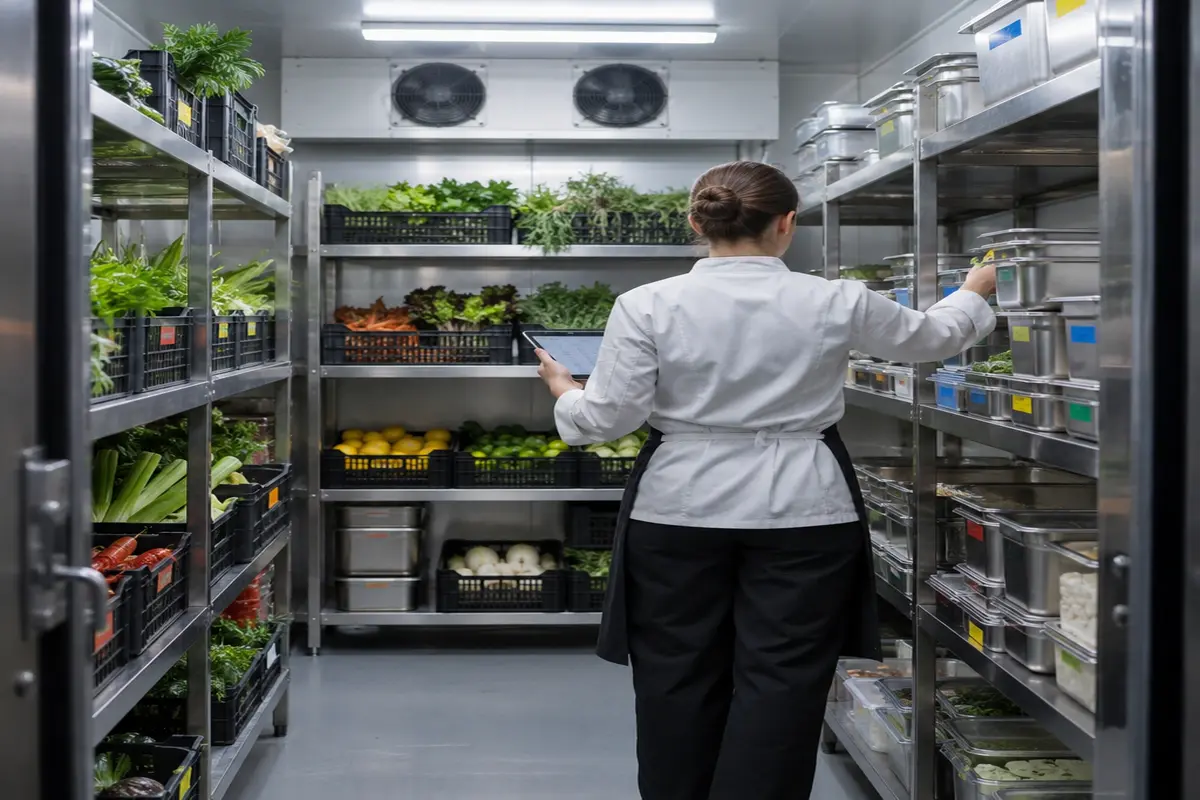
Para un local y un periodo (una semana, un mes), necesitas saber qué producto has consumido de verdad. Se calcula así:
- Consumo = inventario inicial + compras del periodo − inventario final.
- Food cost real (%) = consumo ÷ ventas netas de comida sin IVA × 100.
Ejemplo: empiezas el mes con 8.000 € en cámara y almacén, compras 22.000 € y lo cierras con 7.500 €. Has consumido 22.500 €. Si las ventas netas de comida han sido 75.000 €, tu food cost real es del 30 %.
Dos detalles que cambian el resultado. El inventario debe hacerse el mismo día y de la misma forma en todos los locales. Y las compras deben ser las que han entrado de verdad, con albarán, no las que se han pedido.
Food cost teórico frente a real
El food cost teórico es el que deberías tener si todo se hiciera según el escandallo: multiplicas lo que ha vendido cada plato por su coste y lo divides entre las ventas. El real es el que sale del inventario.
La diferencia entre los dos es la señal más útil que tienes. Te dice cuánto producto se ha ido sin convertirse en venta: merma, porciones generosas, invitaciones, roturas o errores de recepción. Si tu teórico es del 28 % y tu real del 31 %, hay 3 puntos de ventas que se van en producto que nadie ha cobrado.
¿Cuál es el food cost ideal de un restaurante?
No hay un porcentaje oficial. En el sector circulan rangos que van del 25 % al 35 %, pero ninguna fuente pública en España los respalda con datos verificables. Tómalos como orientación, no como norma.
Tu food cost razonable depende de tres cosas:
- El concepto. Una carta de producto caro (marisco, carne de calidad) tolera un food cost más alto si el ticket medio lo compensa.
- El resto de costes. Si tu coste de personal es alto, necesitas un food cost más bajo para que el prime cost no se coma el margen.
- Tu objetivo de margen. El food cost se fija hacia atrás: primero decides qué beneficio necesitas y después qué peso puede tener el producto.
Un food cost muy bajo tampoco es siempre buena señal. Puede indicar raciones escasas o producto que no está a la altura del precio, y eso se paga en clientes que no vuelven.
Misma carta, distinto food cost: dónde se va la diferencia entre locales
Es una de las situaciones más frecuentes en un grupo de restaurantes. Los locales comparten carta, recetas y precios, y aun así uno cierra el mes con dos o tres puntos más de food cost que otro. La diferencia casi nunca tiene una sola causa. Estas son las cinco que más se repiten.
Precio de compra y proveedores no unificados
Si cada local compra a su proveedor o negocia por su cuenta, el mismo producto cuesta distinto. Pasa también con proveedores comunes: un local recibe la tarifa nueva y otro sigue con la antigua, o uno compra en un formato más caro porque es el que tenía a mano. Esta diferencia ya aparece en el food cost teórico, antes de entrar en cocina.
Mermas y rendimiento de cada cocina
Dos cocinas pueden sacar rendimientos distintos de la misma pieza. Depende de quién la limpia, de cómo se conserva el producto y de cuánto se tira por caducidad. Si el escandallo usa un rendimiento del 85 % y una cocina saca el 78 %, cada ración cuesta más de lo calculado.
Porcionado y cumplimiento del escandallo
Veinte gramos más de carne por plato parecen poca cosa. En cientos de raciones al mes son kilos de producto regalado. Sin gramaje claro en la ficha y sin herramientas para porcionar, cada cocinero sirve a su manera.
Mix de ventas
Aunque la carta sea la misma, cada local vende distinto. Si en un local se piden más los platos de food cost alto, su food cost global sube aunque todo se haga bien. Por eso no basta con comparar el real: hay que comparar el real con el teórico de cada local, que ya tiene en cuenta lo que ha vendido.
Inventario, recepción e invitaciones
Un inventario mal contado mueve el food cost de un mes a otro sin que haya cambiado nada. Una recepción sin revisar deja pasar producto que no llegó o que llegó en peor estado. Y las invitaciones, comidas de personal y roturas que no se anotan acaban apareciendo como desviación sin explicación.
La forma práctica de ordenarlo es esta:
| Lo que ves | Dónde está el problema |
|---|---|
| Food cost teórico más alto que en otros locales | Precio de compra o mix de ventas |
| Teórico correcto pero real alto | Merma, porcionado, inventario o registro |
| Real que sube y baja mucho de un mes a otro | Inventario mal contado o compras mal imputadas |
| Desviación que crece mes a mes | Un proceso que se ha relajado |
Cómo controlar el food cost en un grupo de restaurantes
Controlar el food cost en varios locales no consiste en revisar más, sino en revisar lo mismo, igual y a tiempo. Funciona con tres piezas.
Un escandallo común y actualizado
Una receta maestra por plato para todo el grupo, con el precio de compra de cada local y actualizada cuando cambia un precio. Si cada local tiene su propia hoja, no puedes comparar nada. Y si los precios son de hace seis meses, el teórico no sirve como referencia.
Cuadro de mando por local
Una misma tabla para todos los locales con tres columnas: food cost teórico, food cost real y diferencia. Semanal si puedes, mensual como mínimo. Con este cuadro de mando por local ves en un minuto qué local se desvía y en qué dirección, sin tener que esperar al cierre contable.
Un ejemplo con dos locales en un mismo mes:
| Local | Food cost teórico | Food cost real | Diferencia |
|---|---|---|---|
| Local A | 28,0 % | 29,1 % | 1,1 puntos |
| Local B | 28,4 % | 32,6 % | 4,2 puntos |
Los dos venden la misma carta y su teórico es casi igual, así que el precio de compra y el mix no explican la diferencia. El problema del Local B está dentro: merma, porciones, registro o inventario. Con 75.000 € de ventas de comida al mes, esos 3,1 puntos de más frente al Local A son unos 2.300 € al mes. (Cifras ilustrativas.)
Umbral de alerta y rutina de corrección
Decide de antemano qué diferencia entre teórico y real aceptas, por ejemplo 2 puntos, y qué pasa cuando un local la supera:
- Quién revisa: una persona responsable del control en el grupo, no cada encargado por su cuenta.
- Cuándo: cada semana o cada mes, siempre el mismo día.
- Qué se hace: revisar compras y precios, repetir el inventario si el dato es raro, medir el rendimiento de los productos clave y comprobar el porcionado de los platos que más pesan.
- Cómo se cierra: con una acción concreta y su efecto medido al mes siguiente.
Esta rutina es la base del control de compras y food cost por local: procesos, herramientas y números para que la desviación se vea antes de que se convierta en un mal mes.
Caso real: cómo Pecados mantuvo el food cost por debajo del 30 %
En Pecados trabajamos el food cost desde antes de abrir: recetas escandalladas, compras controladas y seguimiento con números del coste de cada plato. El resultado fue un food cost por debajo del 30 % desde el lanzamiento.
Lo que lo hizo posible no fue un proveedor más barato, sino tratar el food cost como un indicador que se revisa, no como un dato que se mira a final de año. Puedes leer cómo se consiguió un food cost por debajo del 30 % desde el primer día.
El contexto: por qué el food cost aprieta más ahora
El margen de error es cada vez más pequeño. El Anuario 2025 de Hostelería de España indica que la rentabilidad de la restauración «registra una ligera caída del 0,9 %» entre enero y septiembre de 2025 y que «los márgenes empresariales continúan presionados por el aumento acumulado de costes», con mención expresa al encarecimiento de las materias primas (Anuario de la Hostelería de España 2025, p. 16).
En la Comunidad de Madrid, el IPC de marzo de 2026 subió un 4,1 % anual; los alimentos y bebidas no alcohólicas, un 3,2 %, y los restaurantes y servicios de alojamiento, un 4,4 % (Instituto de Estadística de la Comunidad de Madrid, con datos del INE). Cuando el producto sube y no puedes trasladarlo entero al precio, cada punto de food cost que se escapa pesa más.
Y la competencia es amplia: según el mismo Anuario, en España había 83.714 restaurantes y cafeterías a 1 de enero de 2024, 10.336 de ellos en la Comunidad de Madrid.
Cierra la brecha entre tus locales
Si tus locales tienen la misma carta y distinto food cost, la diferencia tiene explicación y se puede medir. Empieza por calcular el teórico y el real de cada local del último mes y ponlos en la misma tabla.
En el Programa Rentabilidad Total te enseñamos dónde se va la diferencia y montamos el sistema para que no vuelva a abrirse, y trabajamos a éxito. No solo te damos un informe: te damos el plan de implementación y te ayudamos en cada paso. Conoce cómo trabajamos el control de compras y food cost por local o, si prefieres empezar por tus números, calcula cuánto se te escapa al mes.
Preguntas frecuentes
¿Cómo se calcula el food cost real de un periodo?
Suma el inventario inicial y las compras del periodo, resta el inventario final y divide el resultado entre las ventas netas de comida sin IVA. Multiplica por 100 para tenerlo en porcentaje.
¿Qué diferencia hay entre food cost teórico y food cost real?
El teórico es lo que deberías gastar según el escandallo y lo que has vendido. El real es lo que has consumido según compras e inventario. La diferencia te dice cuánto producto se ha perdido sin convertirse en venta.
¿Por qué tengo distinto food cost en dos locales con la misma carta?
Las causas habituales son precios de compra distintos, mermas y porcionado diferentes, un mix de ventas distinto y errores de inventario o de registro. Comparar el teórico con el real de cada local te dice si el problema está en la compra o en la cocina.
¿Qué desviación entre food cost teórico y real es aceptable?
No hay una cifra oficial. Lo útil es fijar un umbral propio, por ejemplo 2 puntos, y revisar cualquier local que lo supere o cuya desviación crezca varios meses seguidos.
¿El food cost se calcula con o sin IVA?
Sin IVA, tanto en el coste de compra como en las ventas. Si comparas un coste sin IVA con ventas con IVA, el food cost te saldrá más bajo de lo que es.
¿Qué diferencia hay entre food cost y prime cost?
El food cost solo mide el coste de producto sobre ventas. El prime cost suma el producto y el personal, los dos grandes costes variables del local, y los divide entre las ventas.