Los escandallos son la ficha que calcula cuánto te cuesta cada ración de un plato: sumas el coste neto de cada ingrediente (ya descontada la merma), lo divides entre las raciones y lo comparas con el precio de venta sin IVA para obtener el food cost. En un grupo de restaurantes el escandallo tiene una exigencia más: debe partir de una receta maestra común, actualizarse cuando el proveedor cambia un precio y permitir comparar el coste de cada local. Aquí tienes el método en cinco pasos, un ejemplo resuelto en tres locales y la forma de convertirlo en un sistema que se mantiene solo.
Qué es un escandallo y por qué en un grupo de restaurantes vale más
Un escandallo es el desglose del coste de un plato, ingrediente a ingrediente, hasta llegar al coste de una ración. Sirve para tres cosas: fijar el precio de venta, saber qué margen deja cada plato y detectar cuándo un coste se dispara.
No es lo mismo que la ficha técnica. La ficha técnica explica cómo se elabora y se emplata el plato (pasos, tiempos, presentación, alérgenos). El escandallo pone euros a esa receta. Lo normal es que vayan juntos: la ficha dice qué hay que hacer y el escandallo dice cuánto cuesta hacerlo.
Con un solo local, un escandallo mal hecho te cuesta unos céntimos por ración. Con cuatro, cinco o nueve locales, el mismo error se multiplica por cada cocina y por cada día de servicio. Y aparece un problema nuevo: la misma receta puede costar distinto en cada local porque cada uno compra a un proveedor, recibe un formato o limpia el producto a su manera.
Por eso en un grupo el escandallo deja de ser una hoja que se rellena una vez. Pasa a ser la referencia con la que mides si cada local trabaja como debería.
Cómo hacer un escandallo paso a paso
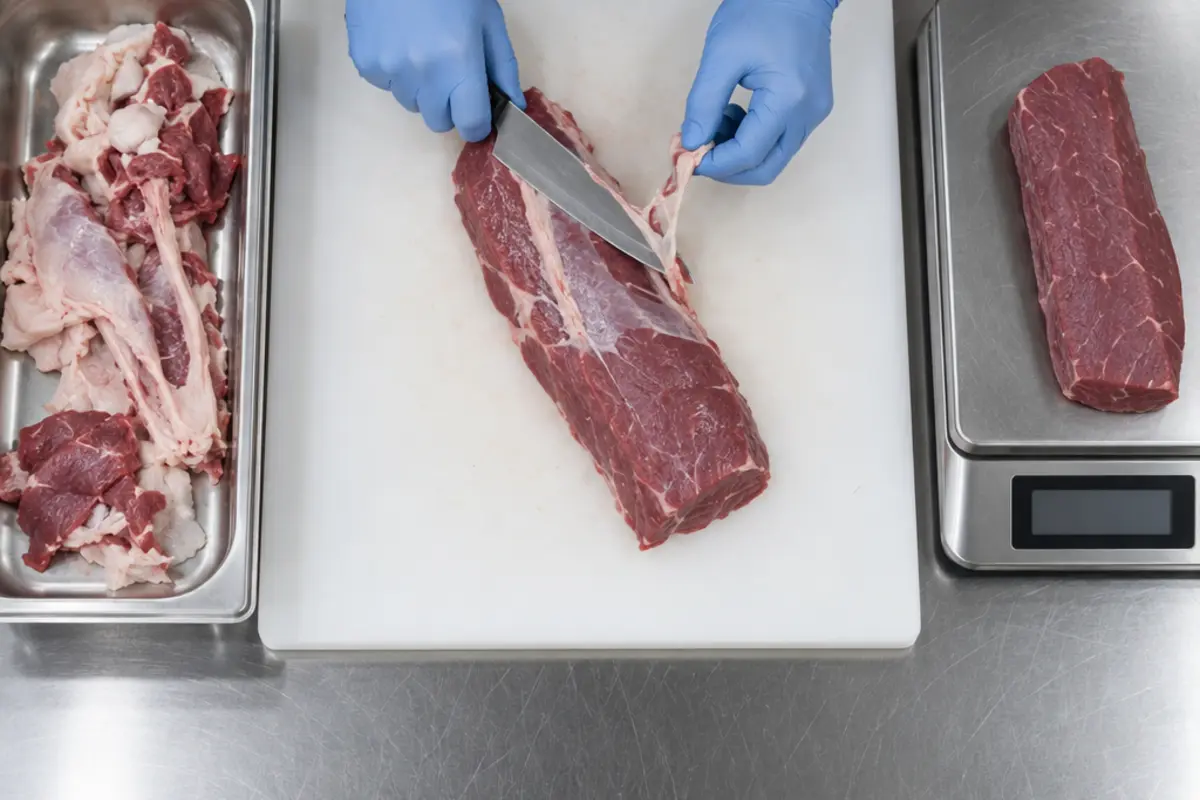
El método es el mismo para un plato que para toda la carta. Lo importante es no saltarse la merma y trabajar siempre con precios sin IVA.
Paso 1. Receta maestra y gramaje por ración
Empieza por la receta tal y como quieres que salga en todos los locales. Anota cada ingrediente con su cantidad neta por ración, es decir, lo que llega al plato después de limpiar, pelar o deshuesar.
- Una sola receta maestra por plato para todo el grupo.
- Gramos o mililitros por ración, no «un puñado» ni «al gusto».
- Si un local tiene una variación aprobada (otra guarnición, otro formato), regístrala como versión de la receta maestra, no como receta nueva.
Paso 2. Coste unitario desde la factura del proveedor
Pasa el precio de compra a una unidad que puedas usar: euros por kilo, por litro o por unidad. Si compras una caja de 6 botellas de aceite de 1 litro a 39 €, el coste unitario es 6,50 €/litro.
Usa el precio de la última factura, sin IVA y descontando los descuentos o rápeles que te apliquen de forma fija. Si cada local compra a un proveedor distinto, cada local tendrá su coste unitario. Más adelante verás por qué eso es justo lo que te interesa medir.
Paso 3. Merma y rendimiento
La merma es lo que pierdes entre el peso bruto que compras y el peso neto que usas. El rendimiento es el porcentaje que sí aprovechas.
- Rendimiento = peso neto ÷ peso bruto × 100.
- Coste neto por kilo = precio por kilo bruto ÷ rendimiento.
Si compras una pieza de 2 kg y después de limpiarla te quedan 1,7 kg, el rendimiento es del 85 %. Si la pagaste a 16,00 €/kg, el kilo limpio te sale a 18,82 €. Este es el error más frecuente: aplicar el precio bruto a gramos netos. El plato parece más barato de lo que es.
Mide el rendimiento en tu cocina, no lo copies de una tabla. Y repítelo de vez en cuando: cambia con el proveedor, con el calibre y con quien limpia.
Paso 4. Coste por ración
Multiplica la cantidad neta de cada ingrediente por su coste neto unitario y suma. Añade una línea pequeña para sal, especias y aceite de cocinado, que no se pesan en cada plato pero existen. Si la receta es para varias raciones, divide el total entre el número de raciones.
Paso 5. Food cost y precio de venta
El food cost de un plato es su coste por ración dividido entre el precio de venta sin IVA:
- Food cost (%) = coste por ración ÷ PVP sin IVA × 100.
- PVP sin IVA = coste por ración ÷ food cost objetivo.
- PVP en carta = PVP sin IVA × 1,10 (el servicio de restauración tributa al 10 % de IVA).
Si una ración cuesta 3,85 € y tu objetivo es un food cost del 28 %, el PVP sin IVA debería ser 13,75 €, es decir, 15,13 € en carta. Lo redondeas según tu política de precios. El objetivo lo marca tu concepto y tu ticket medio: no existe un porcentaje oficial que valga para todos. Fijar el precio tiene más matices (competencia, percepción, mix de carta); aquí basta con que el escandallo te dé un suelo con números.
Ejemplo resuelto: un plato escandallado en tres locales
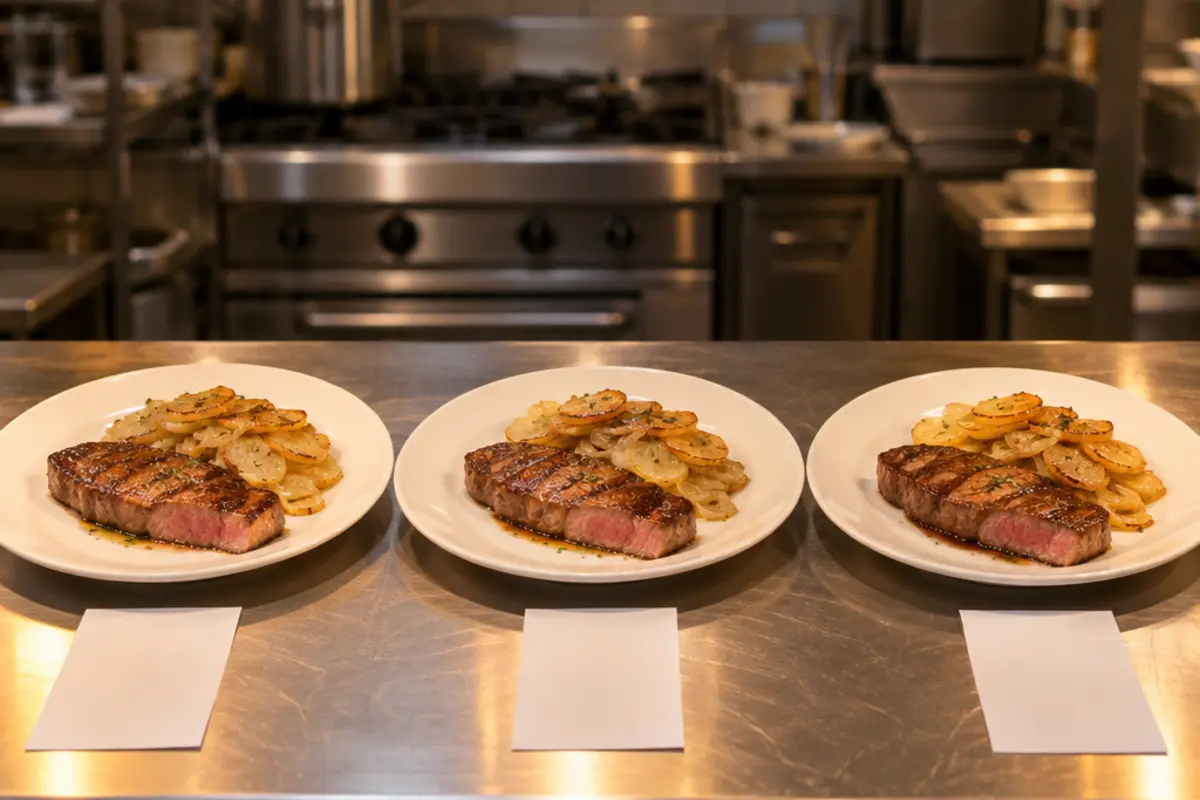
Este ejemplo es ilustrativo, con precios inventados pero coherentes. Un grupo con tres locales sirve pluma ibérica con patatas panaderas. La carta es la misma en los tres y el precio también: 16,00 € con IVA, es decir, 14,55 € sin IVA.
Receta maestra por ración: 180 g netos de pluma (rendimiento del 85 %), 200 g netos de patata (rendimiento del 80 %), 50 g netos de cebolla (rendimiento del 90 %, a 1,10 €/kg), 20 ml de aceite de oliva virgen extra (6,50 €/l) y 0,05 € de sal y especias.
Cada local compra la pluma y la patata a un proveedor diferente:
| Concepto | Local Centro | Local Norte | Local Sur |
|---|---|---|---|
| Pluma, precio bruto | 16,00 €/kg | 17,20 €/kg | 18,00 €/kg |
| Pluma, 180 g netos | 3,39 € | 3,64 € | 3,81 € |
| Patata, precio bruto | 0,90 €/kg | 0,90 €/kg | 1,05 €/kg |
| Patata, 200 g netos | 0,23 € | 0,23 € | 0,26 € |
| Cebolla, aceite, sal y especias | 0,24 € | 0,24 € | 0,24 € |
| Coste por ración | 3,85 € | 4,11 € | 4,32 € |
| Food cost teórico | 26,5 % | 28,2 % | 29,7 % |
Importes redondeados a dos decimales; los totales y porcentajes se calculan sin redondear.
Mismo plato, misma receta y mismo precio, y hay 3,2 puntos de food cost entre el mejor y el peor local. Son 0,46 € por ración. Si el Local Sur vende 1.000 raciones al mes de este plato, son unos 460 € al mes solo en una línea de la carta. Y nadie ha cometido un error en cocina: la diferencia sale de la compra.
Esto es lo que un escandallo por local te enseña y uno genérico esconde. Si quieres probarlo con tus platos, calcula el escandallo de tus platos con nuestra calculadora.
El escandallo dinámico: que se actualice con el precio del proveedor
Un escandallo que no se actualiza miente. Si lo hiciste hace seis meses y desde entonces la carne ha subido, tu food cost real ya no es el que crees.
El contexto no ayuda. Según el INE, el IPC general subió un 3,2 % anual en mayo de 2026 y los alimentos y bebidas no alcohólicas, un 2,2 % (nota de prensa del IPC de mayo de 2026). Y el Anuario 2025 de Hostelería de España recoge que la rentabilidad de la restauración cayó un 0,9 % en 2025 por el aumento de costes y la presión regulatoria (Hosteltur). Con márgenes así, un precio desactualizado se nota a final de mes.
El escandallo dinámico resuelve tres preguntas:
- Quién actualiza. Una sola persona o un solo proceso para todo el grupo, no cada jefe de cocina por su cuenta. Lo ideal es que el precio entre directamente desde la factura o el albarán.
- Cuándo. Cada vez que cambia un precio de compra, no una vez al año. Si no puedes hacerlo así, como mínimo cada mes con los productos que más pesan.
- Qué recetas afecta. Cuando sube un ingrediente, el sistema debe decirte qué platos lo usan, cuánto sube su coste y qué food cost queda con el precio actual de carta.
Con receta maestra y precios vivos, ya no dependes de que alguien se acuerde de revisar la hoja. El aviso llega solo.
Food cost teórico frente a real por plato y por local
El escandallo te da el food cost teórico: lo que debería costar cada plato si todo se hace según la receta. El food cost real es lo que de verdad has consumido, y se calcula con compras e inventario del periodo. La diferencia entre los dos es la señal que importa.
Una desviación pequeña es normal. Una grande, o una que crece mes a mes, indica que algo se escapa: merma mayor de la prevista, raciones más generosas, cambios de formato de compra que nadie ha registrado, producto que se tira o invitaciones sin anotar. Fija un umbral, por ejemplo 2 puntos, y trata como alerta cualquier local que lo supere.
Cómo leer el ranking de locales
Pon en una misma tabla, para cada local, su food cost teórico, su real y la diferencia. Ordénala por la diferencia.
- Si un local tiene el teórico alto, el problema está en la compra: paga más por lo mismo.
- Si tiene el teórico bien pero el real alto, el problema está en la cocina o en el almacén: merma, porciones, roturas o inventario mal contado.
- Si la desviación sube varios meses seguidos, el proceso se ha relajado aunque nadie lo haya decidido.
Así comparas los locales con números, sin tener que estar en cada cocina para saber cuál se desvía.
De la desviación a la decisión
Cada tipo de desviación tiene su respuesta:
- Precio de compra: unificar proveedores o negociar como grupo. En el ejemplo anterior, comprar la pluma al precio del Local Centro iguala el teórico de los tres. Es la base de un buen control de compras y costes en todos tus locales.
- Porcionado: gramaje claro en la ficha, herramientas de porcionado y revisión periódica.
- Merma: medir rendimientos reales y revisar cómo se limpia y conserva el producto.
- Registro: invitaciones, comidas de personal y roturas anotadas, para que no aparezcan como desviación sin explicación.
Plantilla Excel o calculadora: cuándo basta y cuándo no
Para empezar, una hoja de cálculo es suficiente. Puedes montar un escandallo en Excel o Google Sheets con una pestaña de ingredientes (precio, formato y rendimiento) y otra de recetas que tire de ella. Si tienes uno o dos locales y una carta corta, puede bastarte durante mucho tiempo.
El problema llega cuando el grupo crece:
| Situación | Hoja de cálculo | Sistema conectado |
|---|---|---|
| Actualizar precios | A mano, cuando alguien se acuerda | Desde la factura o el albarán |
| Precios distintos por local | Una copia por local que se desincroniza | Una receta maestra con precios por local |
| Qué platos afecta una subida | Hay que buscarlo | Aviso automático |
| Teórico frente a real | Cruce manual con inventario | Ranking por local cada semana o cada mes |
| Errores de fórmula | Frecuentes y difíciles de ver | Controlados |
La señal para cambiar es clara: cuando mantener las hojas al día te quita más horas de las que te ahorra, o cuando ya no te fías del número que dan.
Errores frecuentes al escandallar en un grupo
- Mezclar unidades. Precio por caja y cantidad en gramos sin convertir. El coste sale multiplicado o dividido por diez sin que nadie lo vea.
- No aplicar la merma. Usar el precio bruto con gramos netos. Es el error que más infla el margen aparente.
- Precios desactualizados. El escandallo se hizo en la apertura y no se ha vuelto a tocar.
- Variaciones locales sin registrar. Un local cambia la guarnición o el proveedor y la receta maestra no lo refleja.
- Incluir el IVA. Comparar un coste sin IVA con un precio con IVA da un food cost más bajo del real.
- Olvidar lo pequeño. Aceite de cocinado, salsas base, pan o guarniciones de cortesía. Uno a uno son céntimos; en todo el grupo son euros cada día.
Caso: cómo Pecados mantuvo el food cost por debajo del 30 %
En Pecados trabajamos con este mismo enfoque: recetas con escandallo desde el lanzamiento, precios de compra controlados y seguimiento del coste de cada plato con números. El resultado fue un food cost por debajo del 30 % desde el principio.
No hubo ningún truco: el escandallo se tomó como una herramienta de gestión y no como un trámite de apertura. Puedes ver cómo Pecados mantiene el food cost por debajo del 30 % en el caso completo.
Calcula tus escandallos y lo que se te escapa
Empieza por tus cinco platos más vendidos. Haz su escandallo con la receta maestra, aplica la merma real y compara el coste en cada local. Puedes hacerlo con nuestra calculadora de escandallos.
Si después quieres ver el cuadro completo de tu grupo de restaurantes, en el Programa Rentabilidad Total analizamos tus escandallos y tu food cost por local, y trabajamos a éxito. No solo te damos un informe: te damos el plan de implementación y te ayudamos en cada paso.
Calcula cuánto se te escapa al mes y descubre por dónde se escapa el margen de tu grupo.
Preguntas frecuentes
¿Qué es un escandallo en hostelería?
Es el desglose del coste de un plato, ingrediente a ingrediente, hasta llegar al coste de una ración. Sirve para fijar el precio de venta, conocer el margen de cada plato y detectar cuándo un coste se dispara.
¿Cuál es la fórmula del escandallo?
Coste por ración = suma de (cantidad neta de cada ingrediente × su coste neto unitario) ÷ número de raciones. El coste neto unitario es el precio bruto dividido entre el rendimiento. Después, food cost = coste por ración ÷ PVP sin IVA × 100.
¿Se incluye el IVA en el escandallo?
No. Trabaja siempre con precios de compra sin IVA y compara con el precio de venta sin IVA. En restauración el IVA de venta es del 10 %, así que para pasar a precio de carta multiplicas por 1,10.
¿Se incluye la mano de obra en el escandallo?
Normalmente no. El escandallo mide la materia prima de cada plato. El coste de personal se controla aparte y, junto con el de producto, forma el prime cost del local.
¿Cada cuánto hay que actualizar un escandallo?
Cada vez que cambia el precio de un ingrediente relevante. Si no puedes hacerlo así, revisa al menos cada mes los productos que más pesan en tu carta y siempre que cambies de proveedor o de formato de compra.
¿Cómo se hacen escandallos si tengo varios locales con proveedores distintos?
Usa una receta maestra común y aplica a cada local sus propios precios de compra. Así obtienes un coste por ración y un food cost teórico por local, y puedes ver qué parte de la diferencia viene de la compra y cuál de la cocina.